导语:都 2026 年了,NFC 早就是千元机的标配,全国 300 多座城市也能刷手机公交卡,可节假日的地铁闸机前,依旧排着长队扫码。性能更好、速度更快的 NFC,为什么始终没能把二维码挤下主流位置?
每逢节假日,地铁和公交里总是人潮涌动,今年国庆也不例外。假期里雷科技(ID:leitech)留意到一个耐人寻味的现象:不管在哪个城市,仍有大批乘客选择刷二维码过闸。比起 NFC 刷卡,扫码的通行效率明显更低,想必不少人都见过扫码卡壳造成的拥堵。
按理说,2026 年的智能手机几乎都带 NFC 芯片,连千元机也不缺;各地 NFC 公交卡也早已大规模落地,iPhone 支持 30 多个城市,借助「交通联合」甚至能在 300 多座城市乘地铁坐公交。兼容性好、操作方便、刷卡快,可为什么还有这么多人偏爱二维码?带着这个疑问,我们和身边的亲友聊了聊。
在移动互联网到来之前,人们出门坐车无非两种方式:现金投币买票,或者刷实体公交卡。乘车码和 NFC 公交卡的大规模普及,都是移动互联网成熟之后的事。在我们看来,NFC 卡继承了实体卡的全部优点——不必打开 App、不必点亮屏幕、不必对准扫码口,快捷高效;而且它藏在手机里,出门少带一张卡,也免了丢失的风险。但显然,至今仍用乘车码的人,也有自己的道理。
国庆回老家,我跟大姑聊起 NFC 卡,她听得一头雾水。对她来说,NFC 是个难以理解的概念。她用的是国产安卓机,钱包 App 从没打开过,平时出门主要靠微信乘车码,更早之前基本用现金。其实大姑对乘车码也不太熟练,记不清怎么调出之前用过的小程序,好在老家公交车上都贴着微信、支付宝的乘车码入口,上车直接扫就行。
眼下开通 NFC 公交卡的步骤大同小异:打开系统钱包 App,绑定银行卡,再开通并充值虚拟交通卡。流程看着不复杂,但我很快发现了问题。
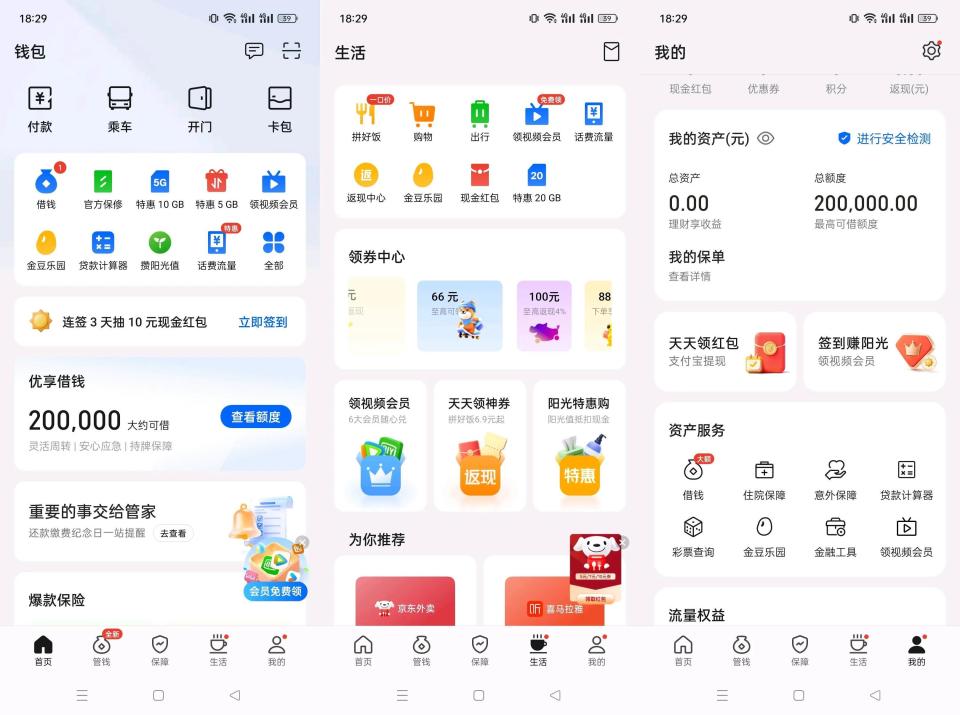
首先,不少国产系统的钱包 App 广告繁多,一打开就是满屏营销信息,小额贷款、保险、视频会员应有尽有。一个本该简单的系统工具变得臃肿卡顿,稍不留神就点错,让大姑自己顺利开卡,实在不容易。
其次,多数钱包 App 都得先注册登录、绑定银行卡才能开通,卡里没钱还要手动充值,对老年人来说确实太麻烦。相比之下,乘车码大多集成在微信、支付宝、抖音这类国民 App 里,不用额外绑卡实名,开通是傻瓜式操作,也不用另外充值,学习成本低了不少。
刚毕业不久的表弟小林对 NFC 卡并不陌生,手机里开了好几个城市的公交卡。但他坦言,日常还是乘车码用得多,原因简单直接——更省钱。
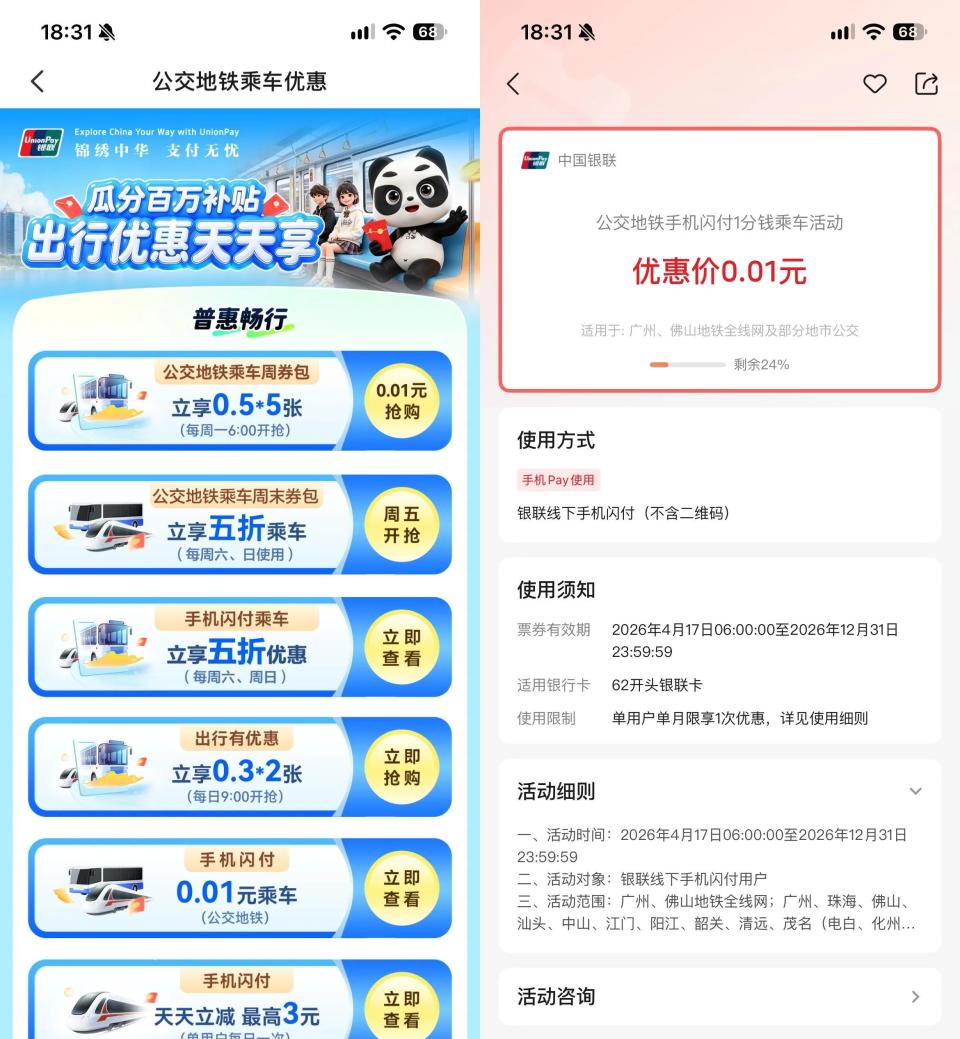
小林说,平时用乘车码比 NFC 卡更划算。云闪付、支付宝等支付 App 常搞优惠活动,比如支付宝能买通勤券,每天省一点,一个月下来能省十几二十块;云闪付的优惠常和银联卡绑定,五折甚至一折乘车都出现过。
更关键的是,过去实体卡和 NFC 卡专属的折扣,如今乘车码也享受到了。以广州为例,羊城通当月累计满 80 元一律 8 折、满 200 元一律五折,除了羊城通卡本身,支付宝、微信、云闪付、抖音、银行 App 里的乘车码也同样适用。
小林还说,虽然现在多数 NFC 公交卡支持交通联合、全国可刷,但异地往往没有优惠。比如深圳公交只有当地深圳通打八折,羊城通能刷却是原价。无论旅游还是出差,在外地直接开通一张当地乘车码最方便划算,而 NFC 卡要充值,有的还要开卡费或押金。
早年实体公交卡曾尝试多场景支付,便利店、出租车都能用。可如今随着手机支付普及,NFC 卡反倒主动放弃了场景拓展。我清楚记得,第一批 NFC 羊城通能在广州便利店刷卡,而现在开通的版本已经没有这个功能,仅限地铁公交。
乘车码本质上也只是乘车专用服务,但在用户认知里,它往往和支付软件绑定,是二维码支付的附属功能。乘车码的普及,本就与移动支付 App 的庞大用户量密不可分。
常年在深圳工作的阿明,iPhone 里开了一张八达通。他说八达通在香港用起来非常方便,巴士地铁之外,餐厅吃饭、小店购物大多也能刷,普及率比二维码支付还高,覆盖场景比内地公交卡丰富得多。
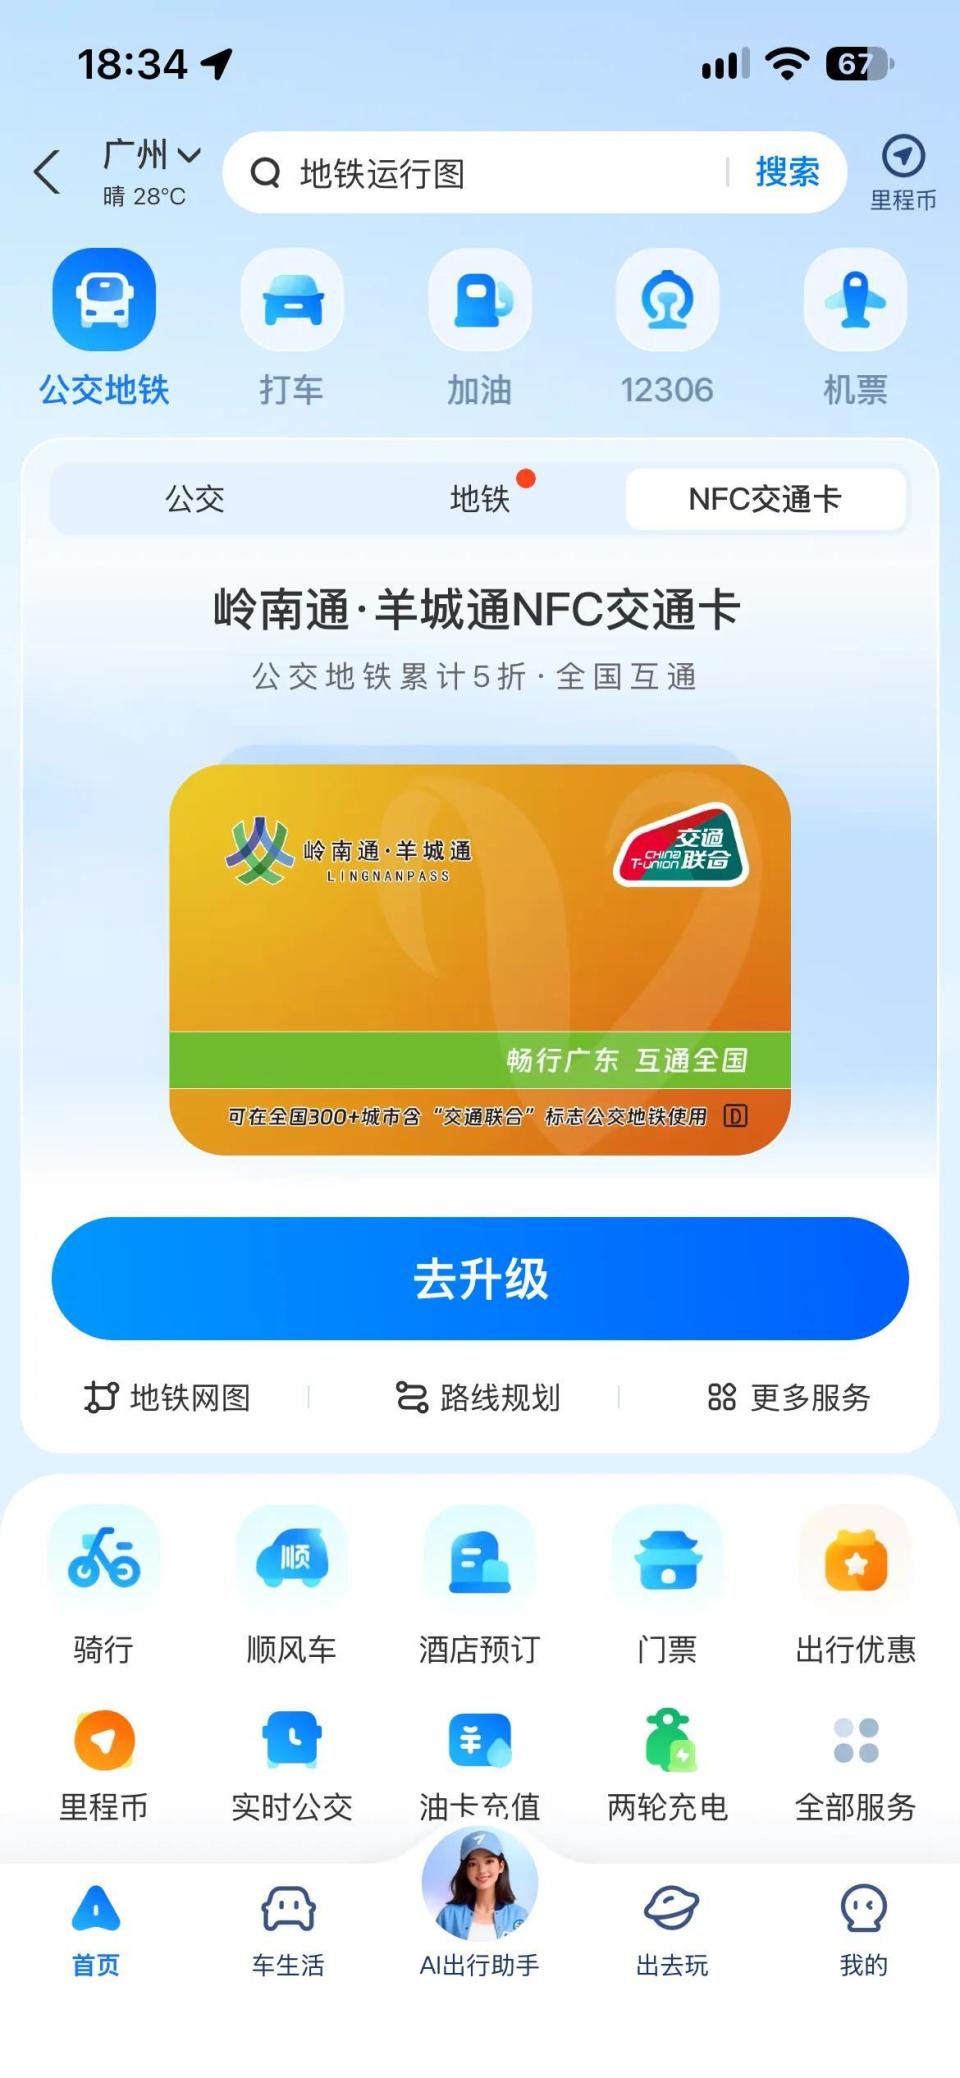
前段时间用支付宝乘车码时,我发现页面里多了个「NFC 交通卡」入口。用户能直接在支付宝 App 里开通 NFC 公交卡,开通后卡片会出现在钱包 App 中,使用时无需再打开支付宝;还能在支付宝里直接充值,甚至设置低余额自动充值,避免余额不足刷不了卡。
跳出公交卡,看 NFC 支付场景,腾讯、蚂蚁其实早有动作。在线下,支付宝的「碰一下」支付正大力推广,许多便利店、超市、餐馆都装了这类收银机,本质上基于 NFC,便利性比二维码更胜一筹。微信的 NFC 支付目前主要面向境外,与 visa 合作生成虚拟银行卡,海外购物时提供接近 Apple Pay 的无卡闪付体验,付款直接从微信零钱扣款,按当时汇率换算。
总体而言,NFC 公交卡普及率偏低,核心症结在于生态割裂:手机厂商提供 NFC 接口和钱包入口,各地公交集团负责发卡,银行和支付机构负责收款,三方各自为战,没能把开卡、充值、刷卡的体验做顺。
不过在雷科技(ID:leitech)看来,如今腾讯、蚂蚁等巨头已在 NFC 赛道发力,凭借庞大用户基数抢占市场。当支付宝和微信把绑卡、充值、免密扣款全部在自家 App 内打通,学习成本会大幅下降,体验也会显著提升。小白用户不必去系统里翻满是广告的钱包 App,也无需弄懂「交通联合」,在最熟悉的支付软件里点两下就能开通。
那么,未来国内的支付与出行会走向何方?平心而论,很长一段时间内,二维码仍会是中国支付市场的主流。它的兼容性太强:不管是上万元的折叠屏还是几百元的百元机,只要有屏幕、摄像头没坏,就能扫码过闸。这种近乎零门槛的普适性,决定了乘车码依旧是许多人的首选。
但对追求效率的用户来说,NFC 支付正被逐步激活。随着国民级 App 把 NFC 能力从系统底层整合进自家生态,NFC 的使用场景不再局限于公交地铁闸机,从便利店到超市、小餐馆,NFC 已成为支付巨头寻求线下增量的主要路径。
说到底,线下乘车与支付并没有完美方案,都是在成本与体验之间取舍。二维码赢在学习成本低、普惠度高,NFC 则胜在快捷无感,二者还将长期共存。
免责声明:本文基于公开报道的事实信息整理,仅供参考。科技数码资讯以传递行业动态为宗旨,内容来源于公开渠道,如有不实请联系我们删除。

发表评论 取消回复