导语:今年9月,小米印度业务被建议展开更全面的调查,冻结资产、特许权使用费之争再度浮出水面。“印度赚钱印度花,一分别想带回家”这句玩笑流传甚广,但福特、沃尔玛、沃达丰早已在这里交过更贵的学费。真正值得追问的是:为什么一代又一代全球最优秀的公司走进印度后,都会发现这个市场和自己最初设想的不一样?
2026年9月,小米在印度又一次摊上了事。
据路透社消息,印度严重欺诈调查办公室(SFIO)建议把对小米印度业务的审查升级为更彻底的调查,关注点不再局限于税务,还延伸到外商投资审批、受益所有权、资金流转,以及小米与当地电商平台、经销商之间的种种往来。最终会不会正式立案,仍要由印度公司事务部拍板;小米方面回应称,尚未收到SFIO的正式通知,并再度申明公司始终合法合规经营。这已经不是双方第一次过招——此前印度执法部门就冻结了小米印度约5.84亿美元的资产,围绕特许权使用费与资金汇出的争论持续多年,小米一直否认任何违法指控。
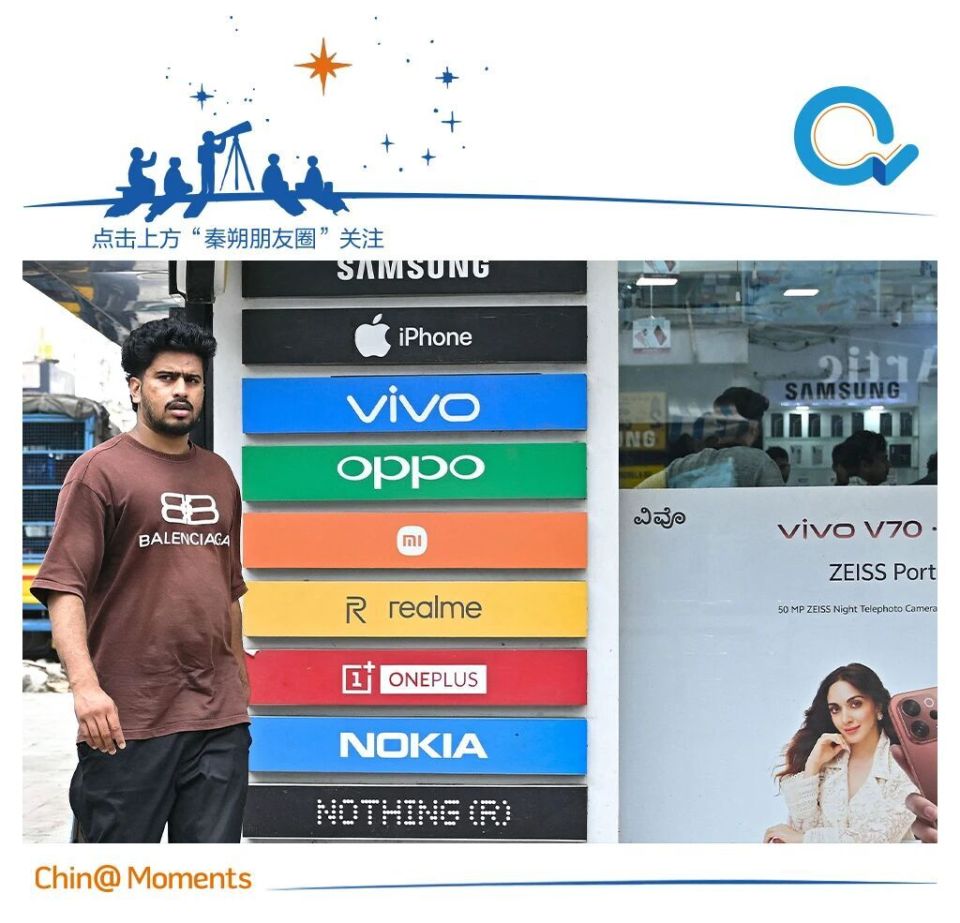
小米是2014年正式落子印度的。短短几年后,它便压过三星,登上印度智能手机市场的头把交椅。那是中国企业出海印度最乐观的年月——在不少中国创业者眼中,印度简直就是一张晚了十年才摊开的中国地图:人口众多且年轻,智能手机刚完成普及,移动互联网正在爆发,传统金融和现代零售还远未触达普通大众。中国过去十几年趟平过的手机、电商、支付、短视频、游戏乃至消费金融路径,看起来都能原样再跑一遍。
于是小米启程了,OPPO和vivo启程了,腾讯、阿里、字节跳动以及大批创业公司、投资机构也纷纷跟进。TikTok在印度巅峰期坐拥两亿多用户,中国资本先后注资Paytm、Zomato、Swiggy、BigBasket等一批后来家喻户晓的本地企业。互联网金融最狂热的年头,甚至有现金贷公司直接把国内打法搬到印度,在正规金融覆盖不到、智能手机却已普及的人群里寻找放贷对象。
去了确实能赚钱,这话不假。中国公司擅长的流量打法、快速迭代和价格战,在印度很快就显出威力——但另一面同样来得很快。印度内政部后来在全国性警示中披露,一批非法数字贷款App向低收入人群发放短期、高息贷款,同时窃取借款人的通讯录、位置、照片和视频,用于骚扰、勒索和粗暴催收,严重时甚至导致多人自杀;印度警方侦办的部分案件里,也确实查出中国背景的资金、技术或人员。
2020年中印边境冲突成了分水岭。印度一面收紧与陆地接壤国家资本流入的审批,一面以国家安全、数据安全和公共秩序为由连续封禁中国背景应用,仅2020年6月、9月、11月公布的三批名单就涵盖220款App。中国互联网公司此前在印度铺开的业务与投资版图,随之急剧收缩。
短短12年,中国企业对印度的想象上演了一次极具戏剧性的翻转:刚进门时,大家琢磨的是印度还有多少人没上网;过几年开始琢磨印度的钱还能不能赚;再往后,琢磨的已经是赚到的钱能不能顺利汇出境。
也正是在这样的语境下,中国商界流传开一句传播力极强的话:“印度赚钱印度花,一分别想带回家。”
这话当然有夸张成分,但一句玩笑能被反复传诵,本身就证明某种情绪真实存在。问题在于,若把中国企业在印度的遭遇统统解释成中印关系问题,就会错过一个更大的故事——在中国人抵达之前,美国人、欧洲人、日本人早已在那里交过学费,而且有些学费远比中国企业昂贵。
所以真正该问的,不是“中国企业为什么在印度受挫”,而是:过去几十年里,一代又一代全球最顶尖的公司进入印度之后,为什么都会发现,这个市场和自己最初想象的并不一样。
14亿人口,先给所有跨国公司造了一个巨大的商业幻觉
印度实在太容易让人脑补出宏大的商业前景。
联合国《世界人口展望2024》估算,印度2024年人口约14.51亿,已超越中国跃居全球第一人口大国;世界银行数据显示,印度2025年GDP约3.96万亿美元,实际增速达7.6%。一个坐拥14亿多人口、增速仍保持高位、人口结构又相对年轻的经济体,无论摆进哪家跨国公司的战略PPT,都是无法忽略的数字。

中国企业家尤其容易读懂这个故事,因为我们刚亲历过一场全球商业史上罕见的超级市场养成:改革开放后,人口、工业化、城市化、基建、居民收入与全球制造业转移彼此咬合、互相推动,几十年间不仅造出一个体量惊人的消费市场,还长出一套跨地区、高效率的供应链和商业基础设施。因此,当印度呈现出相似的人口、城市化和收入增长曲线时,人们很自然地把中国的历史往后平移十几年,认定印度迟早也会变成另一个拥有十几亿现代消费者的统一大市场。
可问题恰恰出在这里。2025年印度人均GDP约2702美元,而人均数终究只是平均数,根本无法反映一个高度分层社会内部的真实购买力。孟买有全球最贵的住宅,班加罗尔有用全球标准薪资聘请的软件工程师,德里的商场里能买到最贵的手表和手袋;与此同时,数量更庞大的家庭,依然对几卢比、几十卢比的价格波动极其敏感。
这也正是联合利华在印度打磨出著名“小袋包装”模式的原因。一瓶洗发水对城市中产而言是寻常日用品,对现金流紧张的低收入者却可能是一笔不小的开销,而一次或两次用量的小包装,能把尝鲜门槛压到几卢比。汽车市场同理——印度长期畅销的从来不是动力最强、配置最高的车型,而是在价格、油耗、耐用性和维修便利性之间取得最佳平衡的那一款。
14亿印度人并不等于一个整齐划一的14亿人市场。在同一个印度,苹果和LV看到的是一群消费者,铃木看到的是另一群,联合利华看到的又全然是另一个世界。跨国公司踏进印度最容易犯的错,就是把人口统计意义上的规模,直接换算成商业意义上的规模。
而印度给这些公司上的最要紧一课是:人口数量、消费能力、企业最终能拿到的利润,是三个截然不同的概念。一个超级市场之所以“超级”,从来不只因为人多,而在于海量消费者、较低的交易成本、可规模化复制的制度与渠道、持续的资本回报能够同时成立。印度握有其中几样,却没按外国企业熟悉的方式,把所有条件拼到一起。
真正让外企难受的,是印度总在改写它们熟悉的那套商业方程式
福特汽车的经历颇具代表性。
1995年,福特正式进军印度。彼时印度正推进经济改革,汽车保有量极低,人口却已突破十亿——几乎所有经济学家的长期预测都会告诉车企:这里迟早会成为全球最大的汽车市场之一。福特咬牙坚持了20多年,最终在2021年宣布停止当地整车生产。公司自己披露的数字是:退出前10年在印累计经营亏损超20亿美元,2019年还计提了约8亿美元资产减记。更耐人寻味的是福特后来的官方解释:砸下重金之后,印度新车需求依然远低于此前预判。

不是印度人不需要汽车,而是跨国车企高估了需求爬坡的速度,又低估了印度消费者对价格、尺寸、油耗和使用成本的特殊执念。与福特形成鲜明对照的是铃木。1981年,铃木与印度政府合资成立Maruti Udyog,1983年开始造车;它真正的本事不是把日本最好的车搬来印度,而是从Maruti 800起步,围绕印度普通家庭掏得起的价格和使用条件,重新搭产品、供应商、经销体系和售后网络。40多年过去,Maruti Suzuki仍占据印度乘用车市场约39%的份额——尽管这个数字已从近80%的历史峰值滑落。
沃尔玛撞上的,则是另一个印度。
沃尔玛在全球的看家本领,是靠全球采购、现代物流、规模经营和大卖场抬高零售效率,同时淘汰大批低效的传统零售商。这套打法甫一落地印度,就先撞上了遍布城乡的Kirana社区杂货店。在沃尔玛眼里,一家效率低下的小店退出市场不过是资源重配;在印度的政治与社会语境里,千万家小店背后连着的是家庭就业、社区关系和地方选票。
因此,印度对外资多品牌零售长期设定最高51%的持股上限,要求至少1亿美元投资、其中首批资金的一半以上投向后端基建,还附带本地采购要求,且各邦可自行决定是否放行。沃尔玛最终没能在印度复制出遍地开花的美式Supercenter,也没有把山姆会员店搬过去,而是在2018年砸下约160亿美元买下Flipkart约77%股权,借道印度本土成长起来的电商平台继续下注——直到今天,市场占有率和利润回报都远不及在华时的风光。

沃达丰则碰上了第三类难题。2007年,它通过境外交易收购和记黄埔持有的印度电信资产,印度税务部门随即认定该交易应在印度纳税。2012年,印度最高法院判沃达丰胜诉,但随后印度政府修改税法,使部分涉及印度资产的境外交易可被追溯征税;直到2021年,印度才撤销对2012年以前相关交易继续追溯征税的安排。
这个案子真正让国际资本不安的,并非印度税率高——高税率可以进模型,企业自己能算接不接受。更棘手的是:跨国公司原以为稳定的法律与制度边界,也可能因为财政、政治和产业利益而被重新摆上谈判桌。
把福特、沃尔玛、沃达丰与后来中国互联网企业的经历摆在一起,会发现它们栽的跟头并不相同:有人看错了真实需求,有人撞上了印度的社会结构,有人面对制度与监管的不确定性,中国互联网企业还额外叠加了数据安全、地缘政治和资本来源等新变量。它们唯一相同的地方是——进印度时,都带着自己过去屡试不爽的商业方程式,而印度没有义务让这套方程式继续成立,并且毫不客气地告诉它们:你们错了!
福特和小米都举步维艰,印度本土巨头为何反而越长越大?
如果印度真只是一个贫穷、低效、保护主义浓厚、制度繁琐的国家,那它理应也孕育不出强大的企业。可事实恰好相反:在外国公司年年抱怨市场难做的几十年里,印度自己的大型企业集团非但没有消失,反而不断壮大,并且正越来越明显地走向全球。
塔塔大概是理解这件事的最佳入口。
Jamsetji Tata于1868年创业,此后一个半世纪,塔塔的触角伸进钢铁、电力、酒店、汽车、化工、IT、航空、消费、金融和电子制造。2024~2025财年,塔塔集团旗下公司合计收入已超1800亿美元,员工人数破100万。
塔塔的发展史几乎就是一部私人企业参与印度现代化的编年史:国家缺工业底子时,它建钢铁厂;城市和工业缺能源时,它办电力;全球服务业崛起后,TCS(塔塔咨询服务)成为印度IT服务走向世界的招牌;汽车需求起来后,有了Tata Motors;全球化阶段又接连吞下Tetley、Corus和捷豹路虎。如今印度要发展电子制造、电池和半导体,塔塔又挤进这些新链条。它并非靠某一款爆款或某一轮政策红利做大的,而是在国家几十年的产业缺口中持续找到自己的位置——当然,也长期受惠于政府给予的保护与扶持。
Reliance(印度信实工业)走的是另一条路。它从贸易和纺织起家,转进聚酯、石化、炼油,在传统工业攒下庞大现金流后,又把资本押向通信和零售。2025~2026财年,Reliance全年收入达11.76万亿卢比;旗下Jio(印度最大移动网络运营商)用户超5.24亿,Reliance Retail门店超2万家、注册消费者3.87亿。
Jio真正改变印度的地方,远不止做了一家电信商。2016年以后,它用极低的数据资费大幅拉低普通印度人上网的门槛,同时把通信、内容、支付和数字商业基础设施串成一张网。Reliance后来做零售,本质上也不只是抢门店,而是在编织一张能同时连接品牌、供应商、小店、电商和消费者的商业网络。
阿达尼(Adani)代表的又是另一条路径。它的核心业务集中在港口、机场、电力、电网、物流、水泥和新能源,2024~2025财年主要上市公司组合收入约2.72万亿卢比。这些业务能长成如此庞然大物,逻辑并不复杂:当一个14亿人口的国家仍在补港口、机场、电力、物流和城市基建的课,基建本身就是数一数二的大生意。

这时候,一个更有意思的分野就出现了。许多外企踏进印度,首先算的是14亿人能买走自己多少产品;印度最成功的那批企业,琢磨的却是这个14亿人口的国家在现代化进程中还缺什么。
两种问题只差几个字,长出来的公司却截然不同:前者追逐市场份额,后者卡住产业节点;前者把印度理解成需求,后者把印度理解成一个正在施工中的经济系统。
这才是塔塔、Reliance、Adani以及Bharti Airtel(巴蒂电信)真正值得研究之处。它们当然受益于本土知识、资本网络和政策环境,但若只用“政商关系”或“保护主义”一笔带过,同样会低估印度。这些企业之所以成为巨头,更关键的原因是:它们很早便把自己的成长,与印度的工业化、基建升级和消费升级绑在了同一条时间线上。
印度想要的,从来不只是外商口袋里的钱
要在一个国家做生意,不能只在商言商,还得回头翻一翻它的历史,从中找出更底层的逻辑。
印度1947年独立。此前近两个世纪里,它深度嵌入英国殖民经济体系,既是原料供应地,也是英国工业品的重要倾销市场。独立之后,无论具体经济政策如何摇摆,有一种底层情绪从未消失:印度需要外国资本与技术,却不愿再度沦为一个体量庞大却缺乏本土工业能力的销售场——它既不想只当超级市场,也不想只当外资主导的超级工厂。
这种历史经验,后来又与印度的现实结构拧在一起:它需要更高的商业效率,却坐拥数量庞大的农业人口、小商户和非正规就业;它渴望统一市场,同时又是一个权力高度分散的联邦制国家,各邦在土地、劳工、商业政策和项目落地上都有重要话语权;它想吸引全球资本,又想培育自己的制造业、技术能力和大型企业。
由此形成了一种颇具印度特色的开放方式:它没有狂热到见外资就招,也没有旗帜鲜明地喊“不要外资”——毕竟它确实需要资本、技术、品牌和全球供应链;但它也越来越不满足于外企只来卖货,希望外资能同时带来制造、基建、就业、出口、研发或本土供应链。

沃尔玛可以来,但零售开放得兼顾本土小商户,资本最好流进后端物流和采购体系;苹果当然受欢迎,但印度希望越来越多iPhone在本土组装;Amazon能做印度电商,却长期只能采取Marketplace模式,不能以外资零售商身份直接掌控商品库存;中国手机品牌能占领印度市场,也日益被要求提升当地制造、供应链和管理层本土化比例。
站在单家跨国公司的视角,这套体系时常显得繁琐,且会随政治、财政和国际关系的变化不断调整;但换到印度自己的立场,背后其实有一条相当稳定的逻辑:14亿人口是印度最稀缺的谈判筹码之一。如果这张牌只换来外国的资本和商品,那未免卖得太便宜——印度更想用自己的市场,去换回工厂、技术、供应链、就业和产业能力。
当然,也不能简单地把印度归进“保护主义国家”。它更像在实践一种渐进式开放:层层递进、收放自如、只占便宜不吃亏——每一次开门,都伴随着一轮“印度能从中得到什么”的重新计算。
有意思的是,2026年的印度又出现了新动向。7月,印度放宽了外资电商用于出口的规则,允许Amazon等外资平台直接向印度卖家采购出口商品;今年调整后的外商投资框架,也允许来自陆地接壤国家、符合条件且非控制性受益所有权不超过10%的投资免于事前政府审批,截至8月已有29笔投资按新框架申报。可见印度并没有沿着越来越封闭的路走下去——恰恰相反,随着自身产业能力增强,它反而开始更有选择地开门。
Amazon今年宣布,到2030年前将向印度的云计算和人工智能基础设施追加130亿美元投资,使其在印计划累计投资达到480亿美元;微软和Google同样在扩大印度的AI与数据中心布局。另一头,印度企业2026年的海外并购额已逼近240亿美元,有望创下历史纪录,而且越来越多交易的目的不是买下海外品牌,而是获取矿产、能源、技术和全球供应链资产。
这两个方向同时发生,意义非同一般:以前主要是世界资本走进印度,如今印度资本也开始主动走向世界;以前印度最缺的是钱和技术,现在它已拥有能够参与全球资源配置的本土企业。换句话说,印度正从一个“需要别人来投资自己的国家”,逐渐变成一个“可以挑选别人怎么投资自己”的玩家。
这或许才是今天讨论印度时,最不该被忽略的变化。
能在印度活得好的外企,最后大多已不太像“外来者”
也有跨国公司在印度赚到了钱,只不过它们有个共同点:最终都没把印度当成一个单纯的市场,而是把自己长成了印度经济的一部分。
铃木就是一例。1981年它不是以日本车企的身份向印度出口整车,而是与印度政府成立合资公司,随后一步步搭建制造体系、研发能力、供应商网络、经销体系和售后服务。今天从法律意义上讲,Maruti Suzuki当然是铃木控股的企业,但对几代印度家庭来说,它首先是一家印度汽车公司。
联合利华的历史还要更长。Sunlight肥皂1888年就进入印度,Lever Brothers India(联合利华印度前身)1933年成立,此后逐步建起工厂、销售网络、研发机构和本土股东基础。
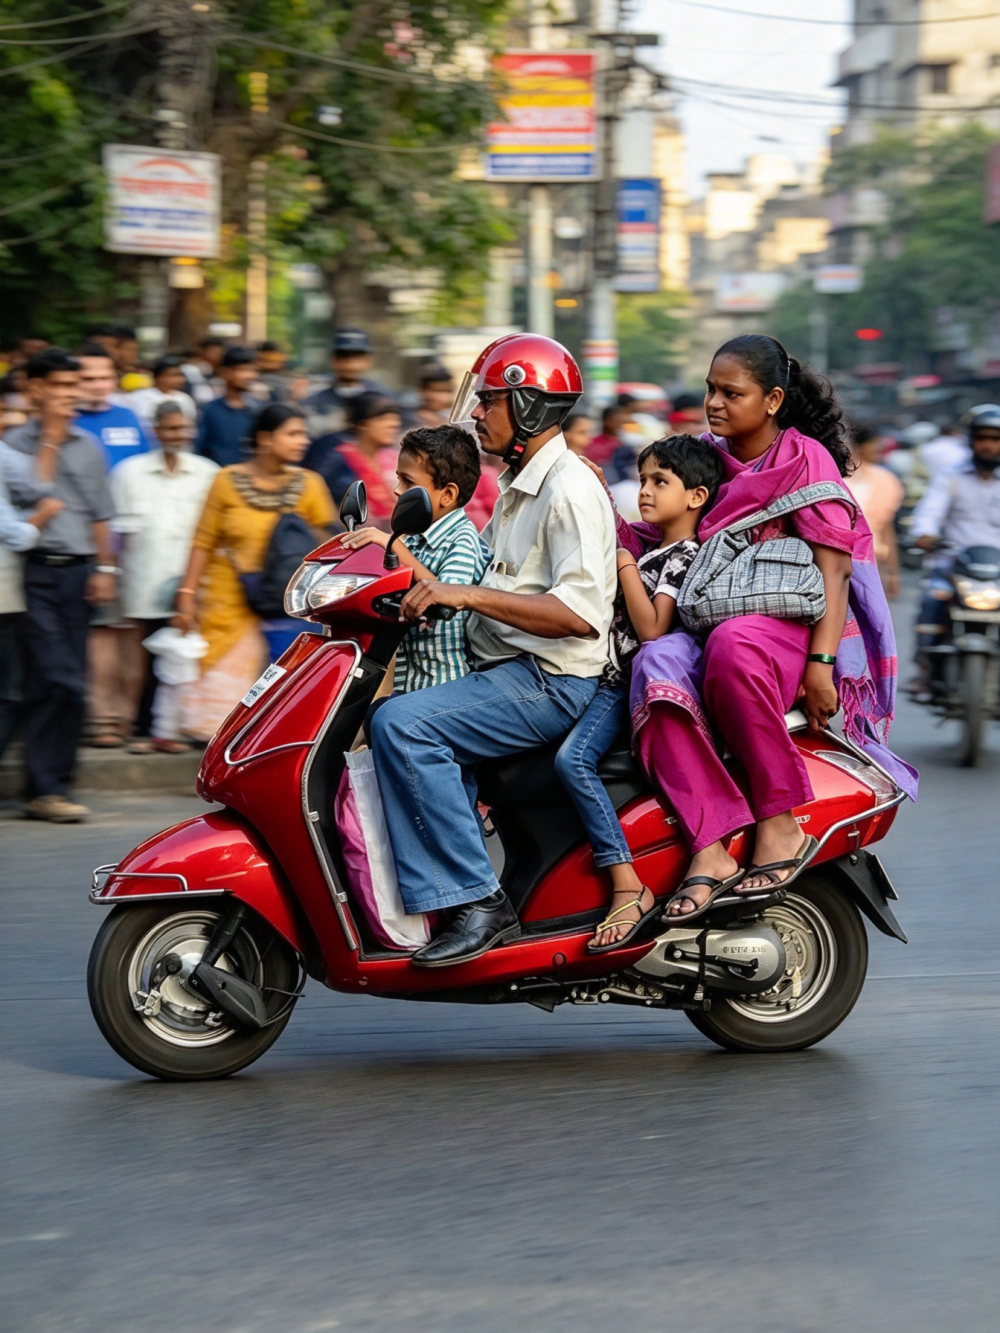
今天Hindustan Unilever(联合利华印度子公司)年营业收入已达63763亿卢比,是印度最大的消费品公司之一。联合利华能在印度长青一百多年,靠的不是把英国人用的产品原封不动卖给印度人,而是学会了为极低收入人群设计小包装,建立起能钻进乡镇乃至乡村的分销网络,在印度研发产品、采购原料、培养管理者,也在印度资本市场握有大量本地股东。
所以,一家外国公司能不能在印度长期立足,取决于它进门之后愿意改变多少。这也是福特与铃木、沃尔玛与联合利华,以及那些铩羽而归的中国公司之间最值得琢磨的差别:有些企业来到印度,仍指望印度来适应自己的全球模板;另一些则接受印度的现实,再花几十年时间重建一套全新的商业系统。
前者把印度当作一个市场,后者最终成为印度的一部分。
今天的印度,还值不值得再去?
看到这里,如果我们的思考还停留在“去印度投资做生意划不划算”这个层面,说明格局还没打开。
印度当然依然值得研究和进入。14亿人口是真的,7%左右的经济增速是真的,年轻人口、城市化、数字化和消费升级也都是真的;制造业、能源、物流、数据中心、电子产业链和基础设施仍有巨大的投资空间,全球资本非但没有撤离,反而还在加码,中国企业同样必须进去!
但印度已经不是12年前中国互联网创业者眼中那张“低配版中国地图”了。
今天再进印度,如果一家企业的全部逻辑仍然是“中国已经跑通过、印度人口更多,所以照抄一遍快速收割”,风险恐怕只会比过去更大。印度消费者在变,本土企业在变强,产业政策更加成熟,政府也比以往更清楚如何拿自己的市场规模去和外国资本谈条件。

真正值得进入印度的企业,必须接受一件相当难受的事:印度很难成为一块专门供外国公司收割人口红利的处女地。你在那里做得越大,就越需要回答“在印度留下了什么”——是工厂、就业、税收、供应链、技术,还是出口能力。
这并非印度独有的要求,而是新全球化的必然产物。美国在重新推动制造业回流,欧洲强调战略自主,中国过去几十年也一直用市场换技术、合资、本地生产和供应链建设来完成产业升级。只不过在印度这样一个人口规模巨大、发展阶段特殊、社会结构复杂的国家,这种交换表现得格外直白,也因此更容易让习惯成熟市场规则的跨国公司水土不服。
所以那句“印度赚钱印度花,一分别想带回家”,听着颇有中国商人的江湖气,却只说对了故事的一半。印度并不是一个钱永远带不走的国家——否则沃尔玛、Amazon、Google、Microsoft、铃木和联合利华今天不会还在那里持续投入。真正改变的,是印度与全球资本之间的关系:它越来越不愿意只出售自己的14亿消费者,而是想把这14亿人口转化为工业能力、基础设施、技术积累、本土资本,以及能够走向世界的大企业。
这也解释了为什么,一边不断有外企抱怨印度复杂,另一边塔塔、Reliance、Adani却越做越大,印度企业还开始拿着数百亿美元走遍全球,收购矿山、技术、品牌和供应链。
两件事并不矛盾,它们本来就是同一个故事。
过去三十年,全世界一直在问:印度什么时候会变成一个像美国或中国那样的超级市场?也许真正需要修正的不是答案,而是问题本身——印度未必打算复刻任何国家走过的路,它正在自己的民主制度、社会结构、历史经验和国家利益之间,锻造一种属于自己的大国经济模式。
从这个角度再看印度这个世界第一人口大国,这14亿人的意义就完全不同了:它当然是14亿个潜在消费者,但首先也是14亿人的就业、14亿人的基础设施、14亿人的能源与通信需求、14亿人的产业升级,以及一个国家在全球资本面前越来越大的谈判筹码。
所以,印度真正需要世界重新认识的,并不是它何时会成为一个更大的市场,而是它正在如何把世界上最大的人口,一点点变成自己的经济力量。这也解释了为什么,未来在印度真正能赚到大钱的外国企业,未必是最早进场的,也未必是最擅长复制成熟模式的,更可能是那些愿意花足够长时间理解印度、并让自身利益最终与印度的发展利益发生重合的公司。
到了那个时候,“印度赚钱印度花”也许就不再是问题。
真正的问题会变成:一家外国公司到了印度以后,究竟只是从这里赚走了多少钱,还是在这个14亿人口国家的下一轮现代化里,卡住了一个别人很难替代的位置。
回过头再看中国过去的40年以及未来的40年,和印度相比,我们有什么不一样?
免责声明:本文基于公开报道的事实信息整理,仅供参考。科技数码资讯以传递行业动态为宗旨,内容来源于公开渠道,如有不实请联系我们删除。


发表评论 取消回复