导语:2026年,AI眼镜赛道迎来爆发式增长,近70家企业争相入局,平均每9天就有一款新品上市。然而,当多家机构发布行业排名时,却发现第一的位置不止一个——雷鸟、Rokid、Xreal各在不同榜单上占据榜首。这些看似矛盾的排名背后,折射出的是产品形态分化、统计口径差异,以及一场关于估值、用户入口与议价权的资本博弈。
2024年秋,投资人张茗在深圳考察AI眼镜公司时,多数同行仍持观望态度。彼时海外AI眼镜已火了半年,但一级市场对这条赛道尚未形成共识。转眼到了2025年春节,"杭州六小龙"概念走红,一家名为Rokid的杭州企业突然成为资本宠儿——张茗再想约见创始人,已经排不上号。
此后,AI眼镜创业公司如雨后春笋般涌现,小米、阿里、百度等大厂相继入局,连理想汽车也在年底发布了自家产品。据统计,近两年涌入这一赛道的企业接近70家,2025年前11个月智能眼镜领域融资总额超40亿元,进入2026年融资频次与单笔金额仍在攀升。
然而,当所有能与AI眼镜沾边的企业都争相贴上"第一"标签时,问题来了:这些榜单口径各异,排名自然互相矛盾。雷鸟创新日前发布海报称获得5家机构联合认证的2026年上半年出货量冠军;而在它之前,Rokid和Xreal也分别认领过行业"第一"。
01. 五份榜单,谁是第一?
AI眼镜格局难以一目了然,根源在于多种产品路线被混入同一市场。一类产品主打观影和大屏显示,需连接外部设备,属于传统AR眼镜范畴;另一类更接近普通眼镜,依靠音频、摄像头与AI服务交互,部分产品加入显示功能用于信息提示。两者外形相似,应用场景却大相径庭。
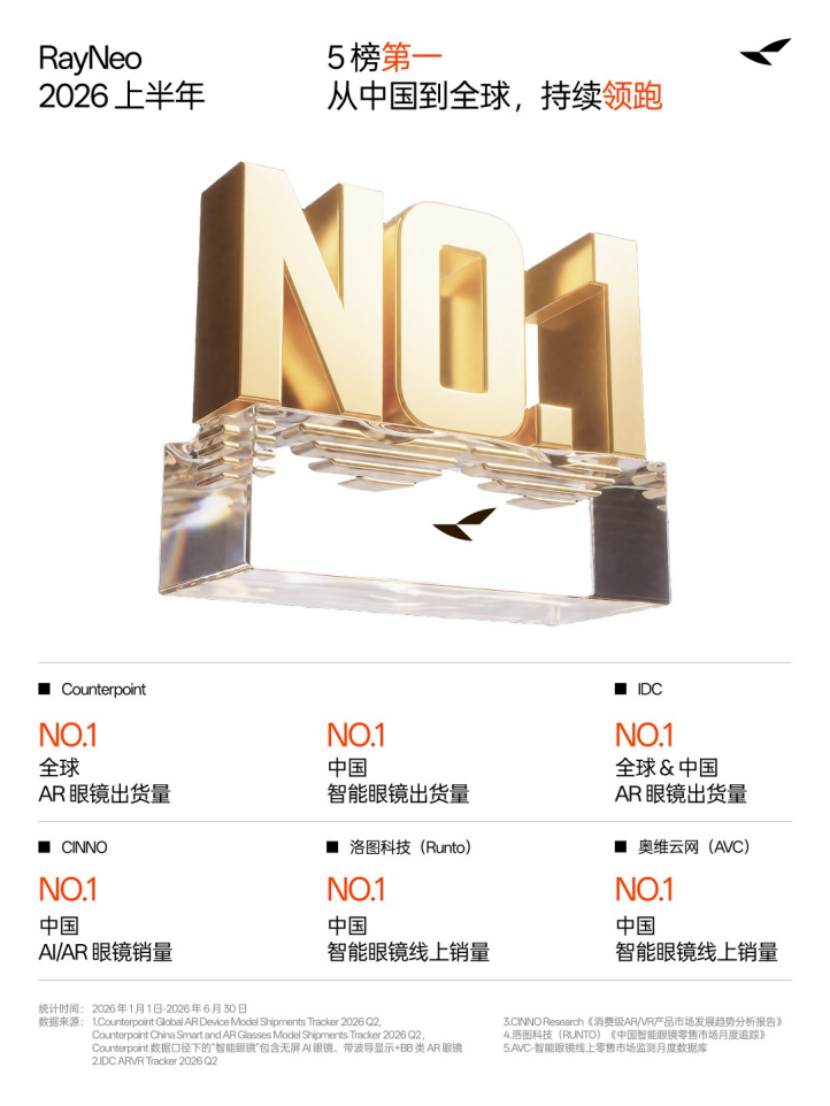
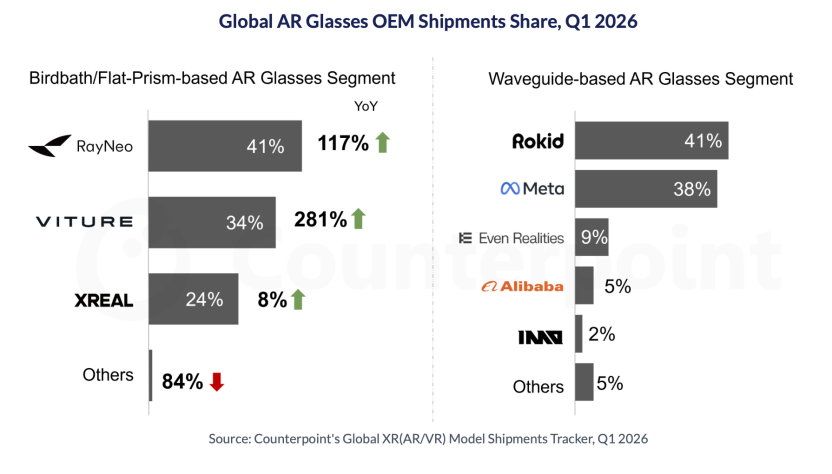
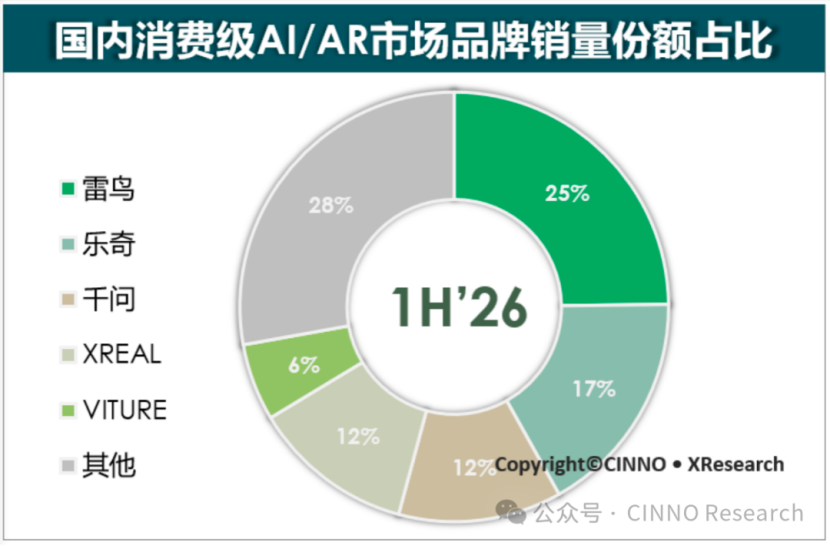
当前主流榜单来自Counterpoint、IDC、CINNO、洛图和奥维云网五家机构。Counterpoint将智能眼镜分为两大类:强调沉浸体验的几何光学类(雷鸟以41%出货量占比领跑),以及主打算力轻量化的光波导路线(Rokid在该分支占比41%)。若抹平技术差异合并计算,雷鸟是整体第一。CINNO口径下雷鸟同样是第一,但其说明将雷鸟产品归类为分体式AR眼镜,需外接设备使用。
奥维云网和洛图则聚焦线上市场,一个统计销售额、一个统计销量。线上是AI眼镜的主流渠道,约占总销量75%。奥维云网数据显示,按销售额计Rokid以1.2亿元排名第一,均价3178元;雷鸟排在第四但单价仅1922元。洛图数据则显示按线上销量计雷鸟第一、Rokid第二。
交叉验证五份榜单后,真实格局可归结为两点:其一,雷鸟的出货量第一并非全靠AI眼镜撑起,其产品线横跨AI眼镜与AR眼镜,两类产品的计算方式存在差异;其二,雷鸟走性价比路线,热销款单价低于2000元,在销量口径下天然占优,但若换成销售额口径则并无优势。
从Ray-Ban Meta开启AI眼镜热潮至今,这条产品线的演进主线是:从无显示的音频交互,到单色光波导的轻量信息提示。而部分企业将AR眼镜与AI眼镜统称为智能眼镜,或将AI功能叠加到AR设备上,这些"支线"并入主线统计,"第一"自然就多了起来。
02. "第一"不仅是面子,也是"本钱"
从产品角度看,行业第一似乎并不重要,口径一换就能有很多个。但从公司发展角度,第一至关重要——它关乎估值、入口和议价权。
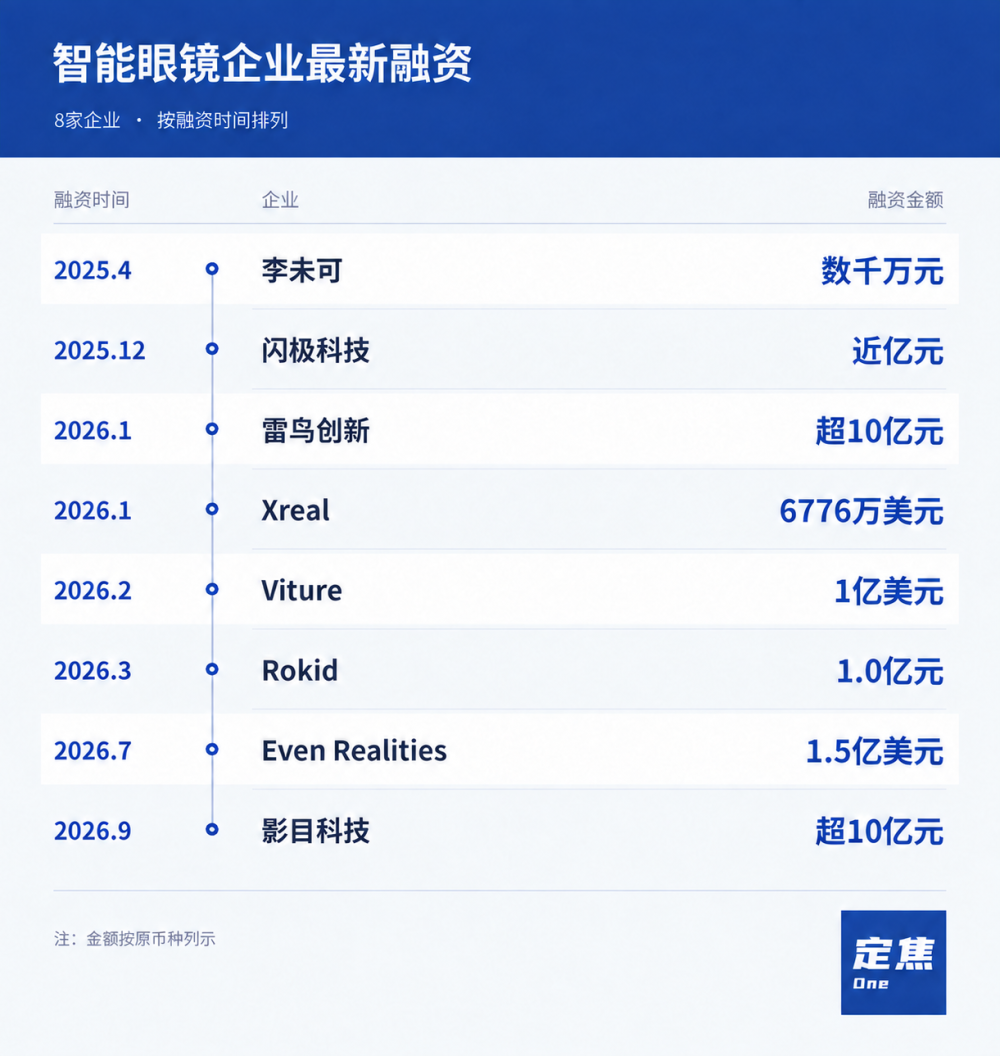
估值是最直接的考量。头部玩家融资节奏明显加快:影目科技9月完成C轮累计超10亿元融资,雷鸟1月融资超10亿元,Even Realities 7月融资1.5亿美元,闪极和李未可也分别在2025年底拿到近亿元和数千万元。据业内人士透露,当前AI眼镜估值水平与其他AI硬件相当,约在10到15倍PS。而从Xreal招股书看,这是一个普遍亏损的行业,无法用利润衡量,市场份额就成了估值最重要的锚。
争第一还有一层现实动力:储备现金。洛图数据显示,2026年7月三大电商平台智能眼镜零售量同比下降15.3%,销售额降幅达25.8%,价格战已是确定会发生的事。各家需要更多现金储备来应对激烈竞争,而榜单排名靠后的厂商融资难度更大,也更难在这个降价周期里存活。
更深层的逻辑在于入口争夺。这一轮AI眼镜热最早可以追溯到Meta,整个行业建立在"AI时代硬件入口"的想象之上。更多设备进入市场意味着触达更多用户的机会,谁率先获得更大用户基数,谁就更有可能成为AI的硬件入口——这是最简单也最有效的互联网商业思维。
最后是上游议价权。TrendForce数据显示,2026年一季度常规DRAM合约价环比上涨90%-95%,NAND Flash上涨55%-60%,存储芯片均价累计涨幅超400%。更大的销量意味着更强的议价能力,能拿到更稳定的供货和更低的价格;反之,量小的厂商将同时承受上游涨价和下游降价的双重挤压。
03. "第一"背后,谁是真需求?
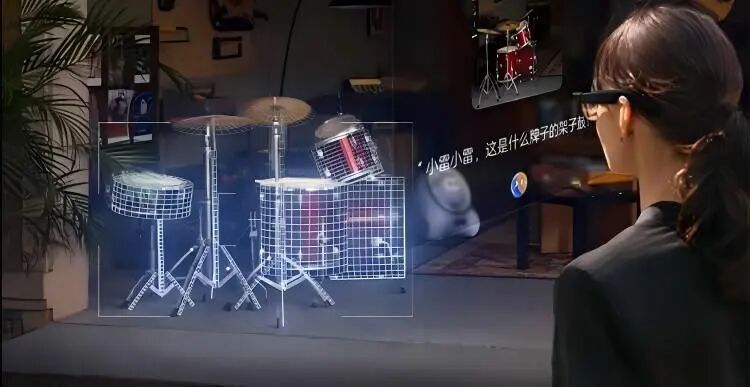
AI眼镜的火热有目共睹,它确实开辟出了一个明确的需求场景。硬件层面,眼镜具备手机、耳机所不具备的"始终在线"特性,能实现长时间无感佩戴,这催生了许多新交互需求。实时翻译、第一视角拍摄、导航提示、看一眼完成支付——这些已在售产品上跑通的功能,都建立在"眼镜一直戴在脸上"这个前提之上。
出货量也支撑这一点。Omdia统计显示,2023年至2025年全球AI眼镜出货量分别为38万台、206万台和870万台,预计2026年将突破1500万台。作为参照,TWS耳机2026年预计销量约4亿台,眼镜销量远低于耳机,但均价要高得多——从单品价值看,这已经是一门不能被忽视的生意。
然而,销量增长与场景缺乏并存,是当下AI眼镜最难解的题。目前还没有"杀手级"场景,大多数功能停留在尝鲜和手机替代阶段,翻译、拍摄、导航这些功能手机都能做,而且在多数情况下做得更好。眼镜要证明的是自己不可替代,而不只是更方便。
技术层面也有硬伤。受形态限制,AI眼镜很难做到入耳式耳机的私密性,安静环境下漏音无法避免;嘈杂环境里音量又不够大。带显示功能的眼镜还有漏光问题,目前行业内普遍只能做到大部分角度不漏光。这些问题单个看都不致命,叠加在一起就构成了用户长期使用的瓶颈。
商业化路径同样不清晰。Xreal招股书显示,其2023至2025年累计亏损约10.6亿元。有从业者算过一笔BOM账:一款无显示AI眼镜整体成本至少1000元,其中SoC主板占约60%;若加上显示功能,总BOM至少翻倍。硬件本身毛利率就低,再叠加上AI所需算力、存储、电池、显示成本,以及不断上涨的上游元器件价格,这笔账很难算平。
不同厂商选择了不同路线:Rokid走开放生态,与大厂合作并上线智能体商店,试图用外部开发者力量解决缺场景的问题;雷鸟则在最新款眼镜上做减法,砍掉扬声器和摄像头,减轻重量、加强续航,让整副眼镜更有经济性。一条路线做加法,赌生态能长出场景;一条路线做减法,先把成本和佩戴体验做到位。
现阶段就把AI眼镜归为短暂热潮,容易忽略已经出现的购买和使用需求;把出货增长直接视为下一代入口已经成立,也超出了数据能够证明的范围。至少在证明某个应用场景"非它不可"之前,AI眼镜还是一个几千块的玩具。区别在于,有人愿意为玩具付钱,而资本愿意为"玩具长大"的可能性付钱——这才是争夺行业"第一"真正的含金量所在。
免责声明:本文基于公开报道的事实信息整理,仅供参考。AI新纪元聚焦人工智能前沿动态,内容来源于公开渠道,如有不实请联系我们删除。



发表评论 取消回复