导语:美国当地时间10月12日,曾估值约25亿美元的生成式AI独角兽Character.AI正式进入破产程序,申报资产与负债均在5000万至1亿美元之间,迪士尼拟以2000万美元竞购部分知识产权许可。一家月活超2000万、背靠硅谷顶级资本的明星公司,为何走到这一步?
美国当地时间10月12日,曾经的生成式AI独角兽Character.AI正式进入破产程序。其运营主体Character Technologies Inc.已向美国特拉华州破产法院提交申请,依据《美国破产法》第11章启动自愿破产重组。
2024年,谷歌与Character.AI达成价值约27亿美元的技术授权及人才交易,当时相关投资者退出安排所参考的公司估值约为25亿美元。两年后公司走入破产,申报的资产与负债规模均在5000万至1亿美元之间。
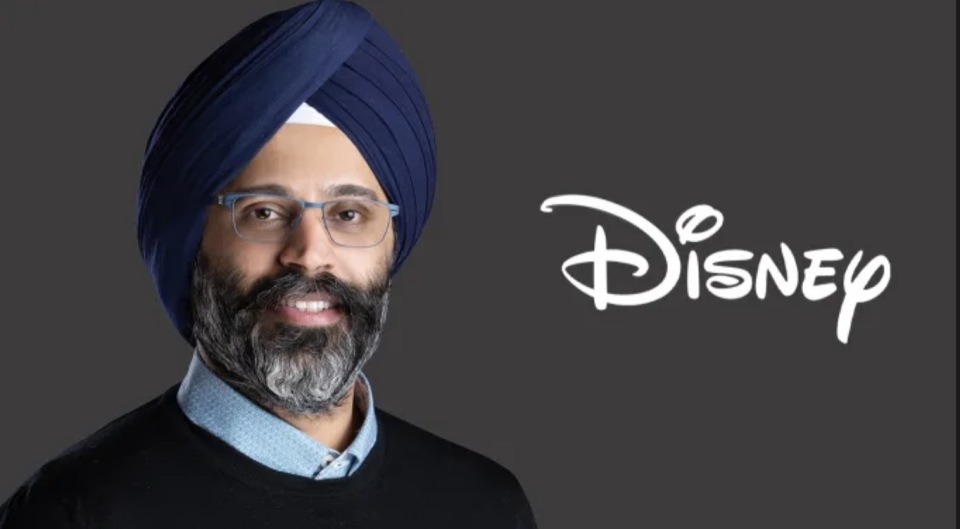
迪士尼成为这场资产出售的首个竞标者,拟出资2000万美元,获得Character.AI部分知识产权的非排他性永久许可及特定索赔权。按照协议,迪士尼还将通过此前聘用的Character.AI员工提供过渡服务,帮助平台维持运营。
需要说明的是,2000万美元并不是收购整家公司的价格。公司正在法院监督下寻求出售全部或绝大部分资产,迪士尼的报价只针对其中一项特定的资产许可安排,其他买家仍可参与竞标。
Character.AI表示,出售程序预计在11月下旬至12月上旬完成。其间平台将继续运营,但如果最终没有买家愿意维持平台业务,Character.AI可能面临关闭。
一家月活超过2000万、曾获硅谷顶级资本支持的AI明星公司,为什么会走到破产这一步?
回顾Character.AI过去四年,转折早在2024年就已出现。谷歌以27亿美元获得技术授权并招募创始团队,此后公司逐步退出前沿基础模型竞争,把重心转向AI娱乐与互动内容。与此同时商业化探索仍在推进,但围绕未成年人安全的法律纠纷不断累积,管理层又在破产前夕发生重大变化。
Character.AI的故事始于两位谷歌AI研究人员的离职创业。
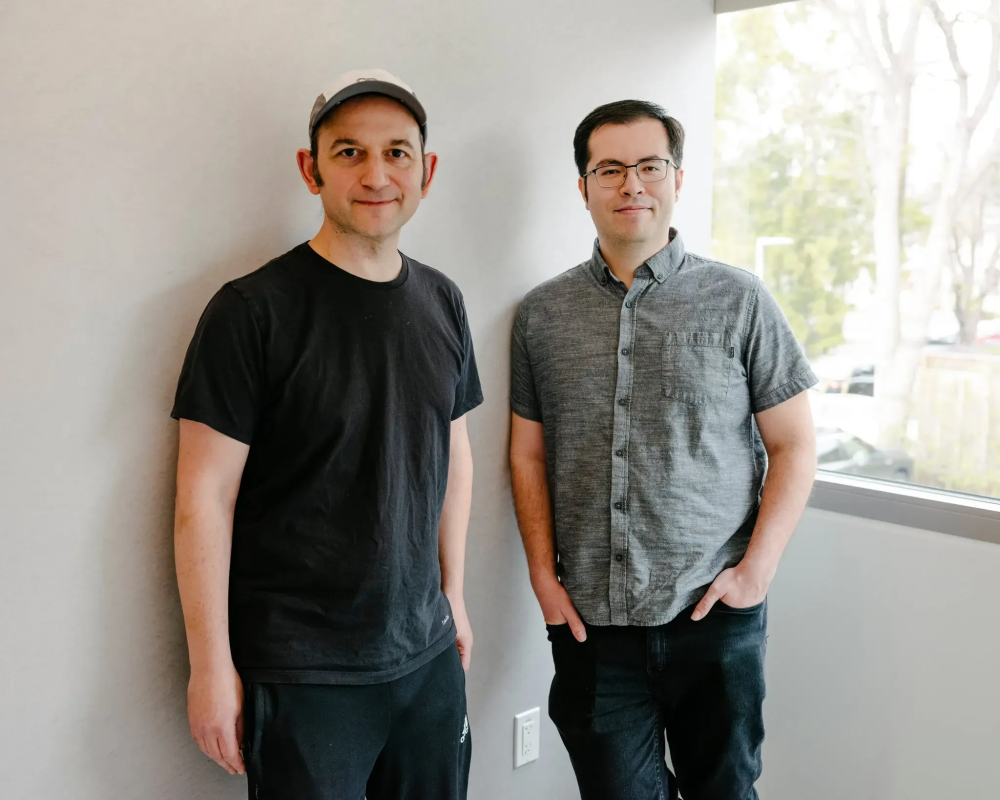
2021年11月,诺姆·沙泽尔(Noam Shazeer)与丹尼尔·德·弗雷塔斯(Daniel De Freitas)离开谷歌,创立Character.AI。沙泽尔是2017年Transformer奠基论文《注意力即需要》(Attention Is All You Need)的共同作者之一,德·弗雷塔斯则曾参与谷歌对话式AI项目Meena及后续研发。两人希望把对话式AI带给更广泛的公众,而不是只作为内部研究成果。
2022年9月,Character.AI推出Beta测试版,比ChatGPT正式发布还早两个月。与主要面向知识问答和任务处理的AI助手不同,它允许用户创建自己的虚拟角色,并与动漫人物、历史人物及原创角色持续互动。用户可以为角色设定性格、背景和说话方式,让AI不再只是答题工具,而是能够长期交流的对象。
这种产品形态迅速吸引大量年轻用户。相比一次性问答,角色扮演能形成更长的对话链条,高黏性体验成为Character.AI最突出的优势。
资本随之涌入。2023年3月,Character.AI完成由安德森·霍洛维茨基金(a16z)领投的1.5亿美元A轮融资,估值达到10亿美元,跻身独角兽。在投资人看来,大量用户互动能为产品改进提供反馈,推动用户规模继续扩大。
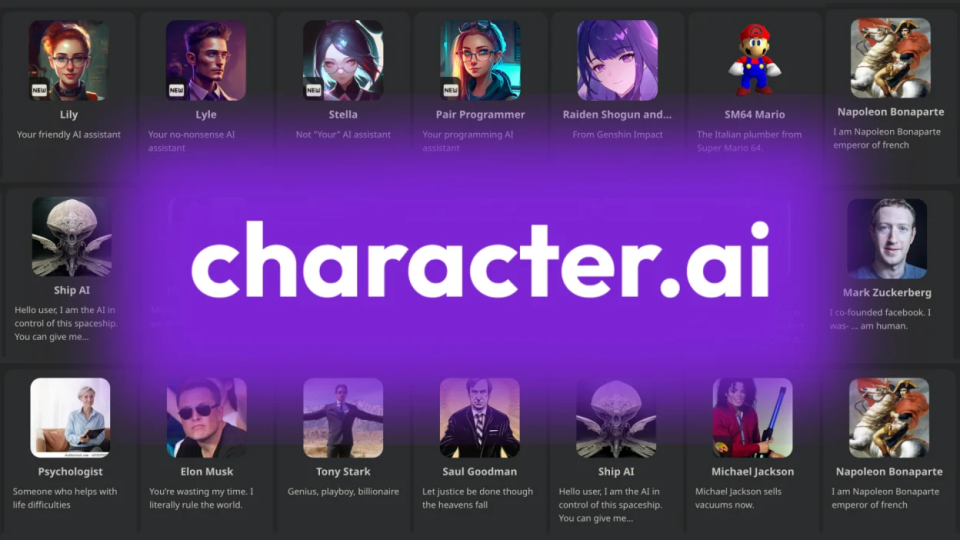
然而,高频互动的背后,用户活跃度并不直接等于商业价值。用户与虚拟角色互动时间越长,公司需要处理的模型请求就越多;为了兼顾响应速度与上下文记忆,平台必须持续承担高昂的推理算力成本。
收入端同样被动。平台虽然积累了庞大年轻用户群体,但这部分人群的付费能力与意愿相对有限。即便推出每月9.99美元的Premium订阅服务,也难以把庞大的活跃流量转化为覆盖算力与运营开支的稳定营收。此外,角色扮演类产品的用户忠诚度极易随新鲜感消退而下降,迁移成本极低。
当C端业务难以支撑不断扩大的成本,Character.AI迎来方向上的重大转折。
2024年8月,谷歌与Character.AI达成一项价值约27亿美元的非排他性技术授权交易。交易最受关注的部分,是联合创始人沙泽尔、德·弗雷塔斯以及约20至30名核心研究人员重返谷歌,参与Gemini项目研发。
这笔被称为"人才反向并购"的交易带来了可观的一次性资金收入,却没有建立起能持续产生收入的业务。同时,核心研究团队的离开,严重削弱了公司维持独立模型研发的能力。
此后管理层经历调整。总法律顾问多米尼克·佩雷拉曾短暂担任临时CEO,前Meta及Brex高管卡兰迪普·阿南德于2025年6月正式接任。
阿南德履新后调整路线:放弃自研大模型的抱负,转向依赖Meta的Llama和DeepSeek等开源模型。正如他2025年8月接受《连线》杂志采访时所说,Character.AI的竞争重点已从底层技术研发,彻底收缩至角色设计、互动体验与用户运营等应用层。
这种战略转向降低了部分研发开支,但商业困境并未消除。调用或部署开源模型仍需承担昂贵的推理和设施成本。当竞争对手也能获得类似模型能力时,模型成本下降并不会自动带来更强的用户黏性或付费意愿。
截至2025年底,拥有约2000万月活用户的Character.AI,每月仍需承担数百万美元算力与运营成本,即便年化收入约5000万美元,经营压力依然巨大。
高层动荡随后持续。2026年6月沙泽尔离开谷歌加盟OpenAI;2026年9月阿南德离职转任迪士尼母公司首任CTO并带走部分技术团队,公司由科林·亚当斯接任CEO。当基础模型不再是核心资产,过度频繁的更迭让Character.AI难以在应用层建立足够稳固的盈利模式与竞争壁垒。
如果说算力成本和核心人才流失削弱了经营基础,那么围绕未成年人安全的诉讼与监管压力,则进一步增加了不确定性。
Character.AI的核心产品建立在长期、沉浸式的人机互动之上。在模型"奉迎心理"的机制驱动下,AI角色倾向于顺从用户表达并强化其情绪,在用户出现危险信号时缺乏有效的风险识别与干预能力。这种机制极易让未成年人产生严重的情感依赖。
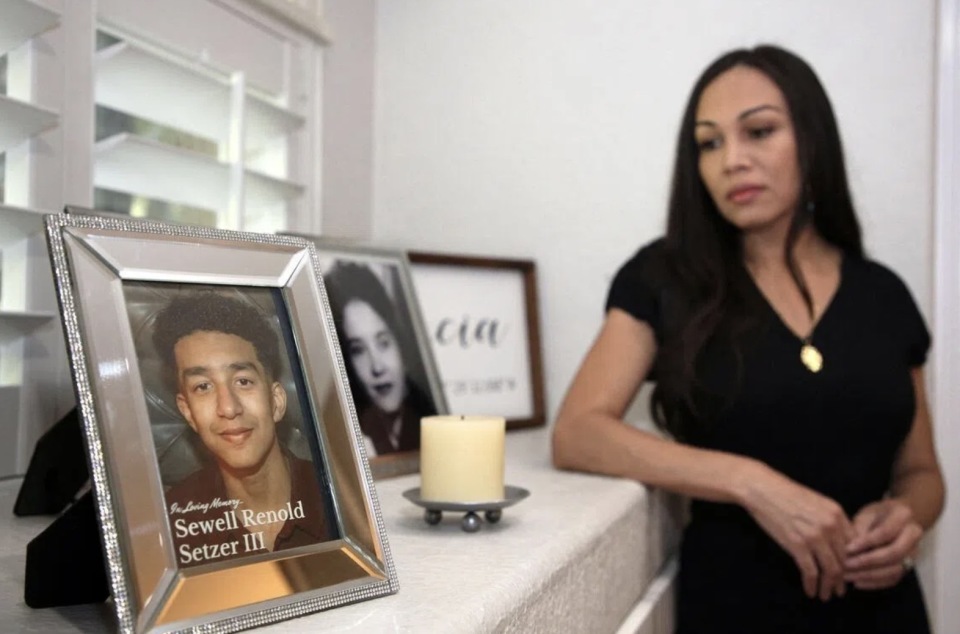
2024年10月,佛罗里达州一位母亲梅根·加西亚将Character.AI及谷歌告上法庭。其14岁的儿子休厄尔·塞策三世在与平台AI角色建立长期情感联系后自杀身亡。2025年5月,联邦法庭驳回了Character.AI依据《通信规范法》第230条及宪法第一修正案提出的撤案申请,案件进入实质证据披露阶段。
尽管该案于2026年1月左右达成和解,但法律风暴并未终止。2026年10月8日,肯塔基州总检察长此前针对Character.AI提起的诉讼披露了更多细节。新公开的未删节文件列举了聊天机器人涉嫌鼓励自伤、极端节食等行为的案例,并指控公司在设计产品时将用户参与度置于未成年人福祉之上。
对于依赖未来增长高估值的创业公司而言,潜在赔偿、法律应诉成本和持续合规投入彻底推翻了收益预期。诉讼与监管压力与商业模式未成熟、人才流失、竞争壁垒缺失相互交织,最终把原本脆弱的商业模式推向崩塌。
从2021年创立到估值冲上25亿美元高峰,Character.AI曾证明生成式AI能够突破传统问答工具的边界,创造出极具黏性的消费级陪伴体验。
然而,高频互动带来的不仅是流量,更是按秒计费的推理成本。当规模无法带来边际效益,同质化竞争侵蚀体验壁垒,安全合规问题又触及商业底线,曾经支撑高估值的增长预期便会在瞬间瓦解。
随着迪士尼拟以2000万美元竞购部分核心知识产权的非排他性永久许可,无论后续重组如何推进,Character.AI靠技术先发与流量红利建立的独立发展路径已告一段落。
这家独角兽的跌落并不代表AI陪伴赛道的终结,但它确实提出了警示:流量与估值终究无法替代可持续的商业模式。如何在产品价值、算力成本与安全底线之间建立平衡,才是AI初创公司能否真正穿越周期的关键。
免责声明:本文内容整理自公开报道,AI 产品动态与进展以官方发布为准,仅供参考,不构成任何投资建议。



发表评论 取消回复